ბიზნესის შეფერხებით გამოწვეული ზარალი: როგორ ხდება შეფასება და ზიანის ანაზღაურება
ბიზნესის შეფერხებით გამოწვეული ზარალი: როგორ ხდება შეფასება და ზიანის ანაზღაურება
ბიზნესის საქმიანობის გაუთვალისწინებელი გარემოებების გამო შეჩერებამ ან შეფერხებამ, კომპანიას მნიშვნელოვანი ფინანსური ზარალი შეიძლება მიაყენოს. ხანძარი, წყალდიდობა, ქონების დაზიანება, ტექნიკური ავარია ან სხვა სადაზღვევო შემთხვევა ზოგჯერ მხოლოდ ფიზიკურ აქტივებს კი არ აზიანებს, არამედ თავად ბიზნესპროცესებსაც იმ თვალსაზრისით, რომ შეუძლებელი ხდება შემოსავლის გენერირება, ხოლო ბიზნესის საოპერაციო ხარჯები იზრდება.
თუ კომპანიას აქვს ბიზნესის შეფერხების დაზღვევა, ეს საუკეთესო გადაწყვეტილებაა და სწორედ ამ შემთხვევაში დგება ბიზნესის საქმიანობის შეწყვეტით ან შეფერხებით გამოწვეული ზარალის სადაზღვევო მოთხოვნა.
ამ მოთხოვნის მიზანი, პოლისის პირობების შესაბამისად, შეიძლება იყოს ბიზნესის ფინანსური მდგომარეობის გარკვეულ ნიშნულზე შენარჩუნება იმ ფონზე, რომ გაუთვალისწინებელი შემთხვევის გამო კომპანია ჩვეულ რეჟიმში ვეღარ მუშაობს.
საქართველოში ასეთი მოთხოვნის შეფასებისას განსაკუთრებული მნიშვნელობა აქვს სადაზღვევო პოლისის პირობებს, დაფარვის ფარგლებს, გამონაკლისებს, ზარალის გამომწვევ მიზეზს და ბიზნესის ფინანსურ დოკუმენტაციას.
რას შეიძლება მოიცავდეს ბიზნესის შეფერხებით გამოწვეული ზარალი?
წარმოიდგინეთ სასტუმრო, რომლის შენობაც ხანძრის შედეგად დაზიანდა. გარდა იმისა, რომ შენობა აღსადგენია, სასტუმრომ შესაძლოა რამდენიმე კვირის ან თვის განმავლობაში ვერ მიიღოს შემოსავალი.
ამ შემთხვევაში ზარალი მოიცავს არა მხოლოდ დაზიანებული ქონების აღდგენის ხარჯებს, არამედ ბიზნესის მუშაობის შეჩერებასთან დაკავშირებულ ფინანსურ დანაკარგებსაც.
თუ ბიზნესს ეს რისკი დაზღვეული ჰქონდა, მას შეუძლია მიმართოს სადაზღვევო კომპანიას ზარალის შეფასების და ანაზღაურების მოთხოვნით.
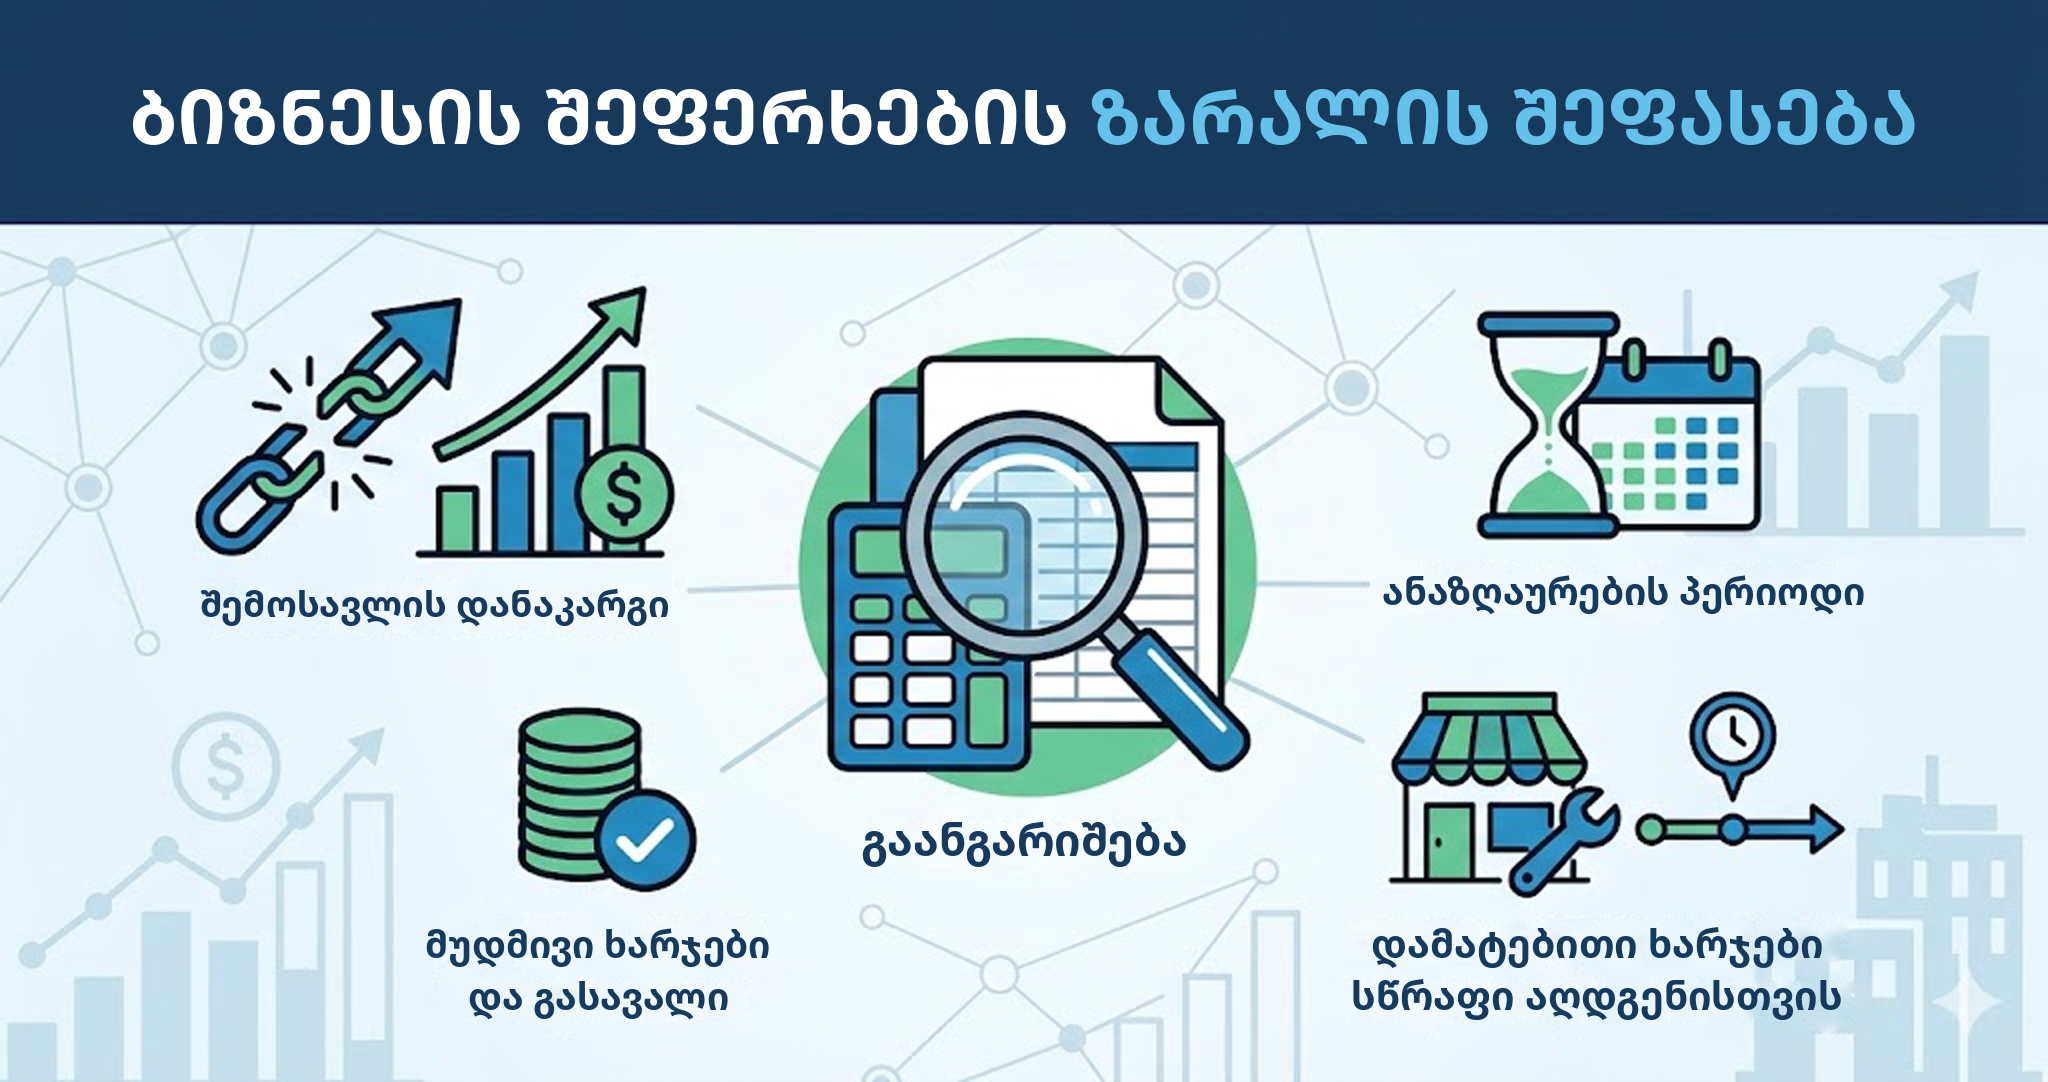
გასათვალისწინებელია, რომ ამ ტიპის ზარალის ანაზღაურება ყოველთვის დამოკიდებულია პოლისის პირობებზე. თუმცა, შესაბამისი დაფარვის არსებობის შემთხვევაში, მოთხოვნა შეიძლება დაკავშირებული იყოს ისეთ ფინანსურ შედეგებთან, როგორიცაა:
- დაკარგული ან შემცირებული შემოსავალი;
- ბიზნესის საოპერაციო მოგების შემცირება;
- მუდმივი ხარჯები, რომლებიც საქმიანობის შეჩერების დროსაც გრძელდება;
- საქმიანობის დროებით სხვა ადგილას გადატანის ხარჯები;
- დამატებითი ხარჯები, რომლებიც ბიზნესის სწრაფად აღდგენას ესაჭიროება;
- საქმიანობის აღდგენის პერიოდში წარმოქმნილი სხვა დანაკარგები.
ეს არ ნიშნავს, რომ ყველა ჩამოთვლილი ხარჯი ავტომატურად ანაზღაურდება, რადგან კონკრეტული მოთხოვნა უნდა შეფასდეს სადაზღვევო ხელშეკრულების პირობების მიხედვით და როგორც წესი, სწორედ ამას აკეთებს ზარალის დამოუკიდებელი შემფასებელი.
აქ მთავარია არა მხოლოდ ის ფაქტი, რომ ბიზნესი შეფერხდა, არამედ ისიც – არის თუ არა ამ შეფერხების გამომწვევი მიზეზი დაზღვეულ რისკებს შორის.
როგორ ხდება ბიზნესის შეფერხებასთან დაკავშირებული სადაზღვევო მოთხოვნის შეფასება?
ბიზნესის შეფერხებით გამოწვეული ზარალის დათვლა ხშირად უფრო რთულია, ვიდრე კონკრეტული ნივთის ან ქონების დაზიანების შეფასება.
ამის მიზეზი ისაა, რომ საჭირო ხდება არა მხოლოდ ფაქტობრივი ზარალის, არამედ იმ ფინანსური შედეგებისაც, რაც ბიზნესს სავარაუდოდ ექნებოდა, საქმიანობა რომ ჩვეულ რეჟიმში გაეგრძელებინა.
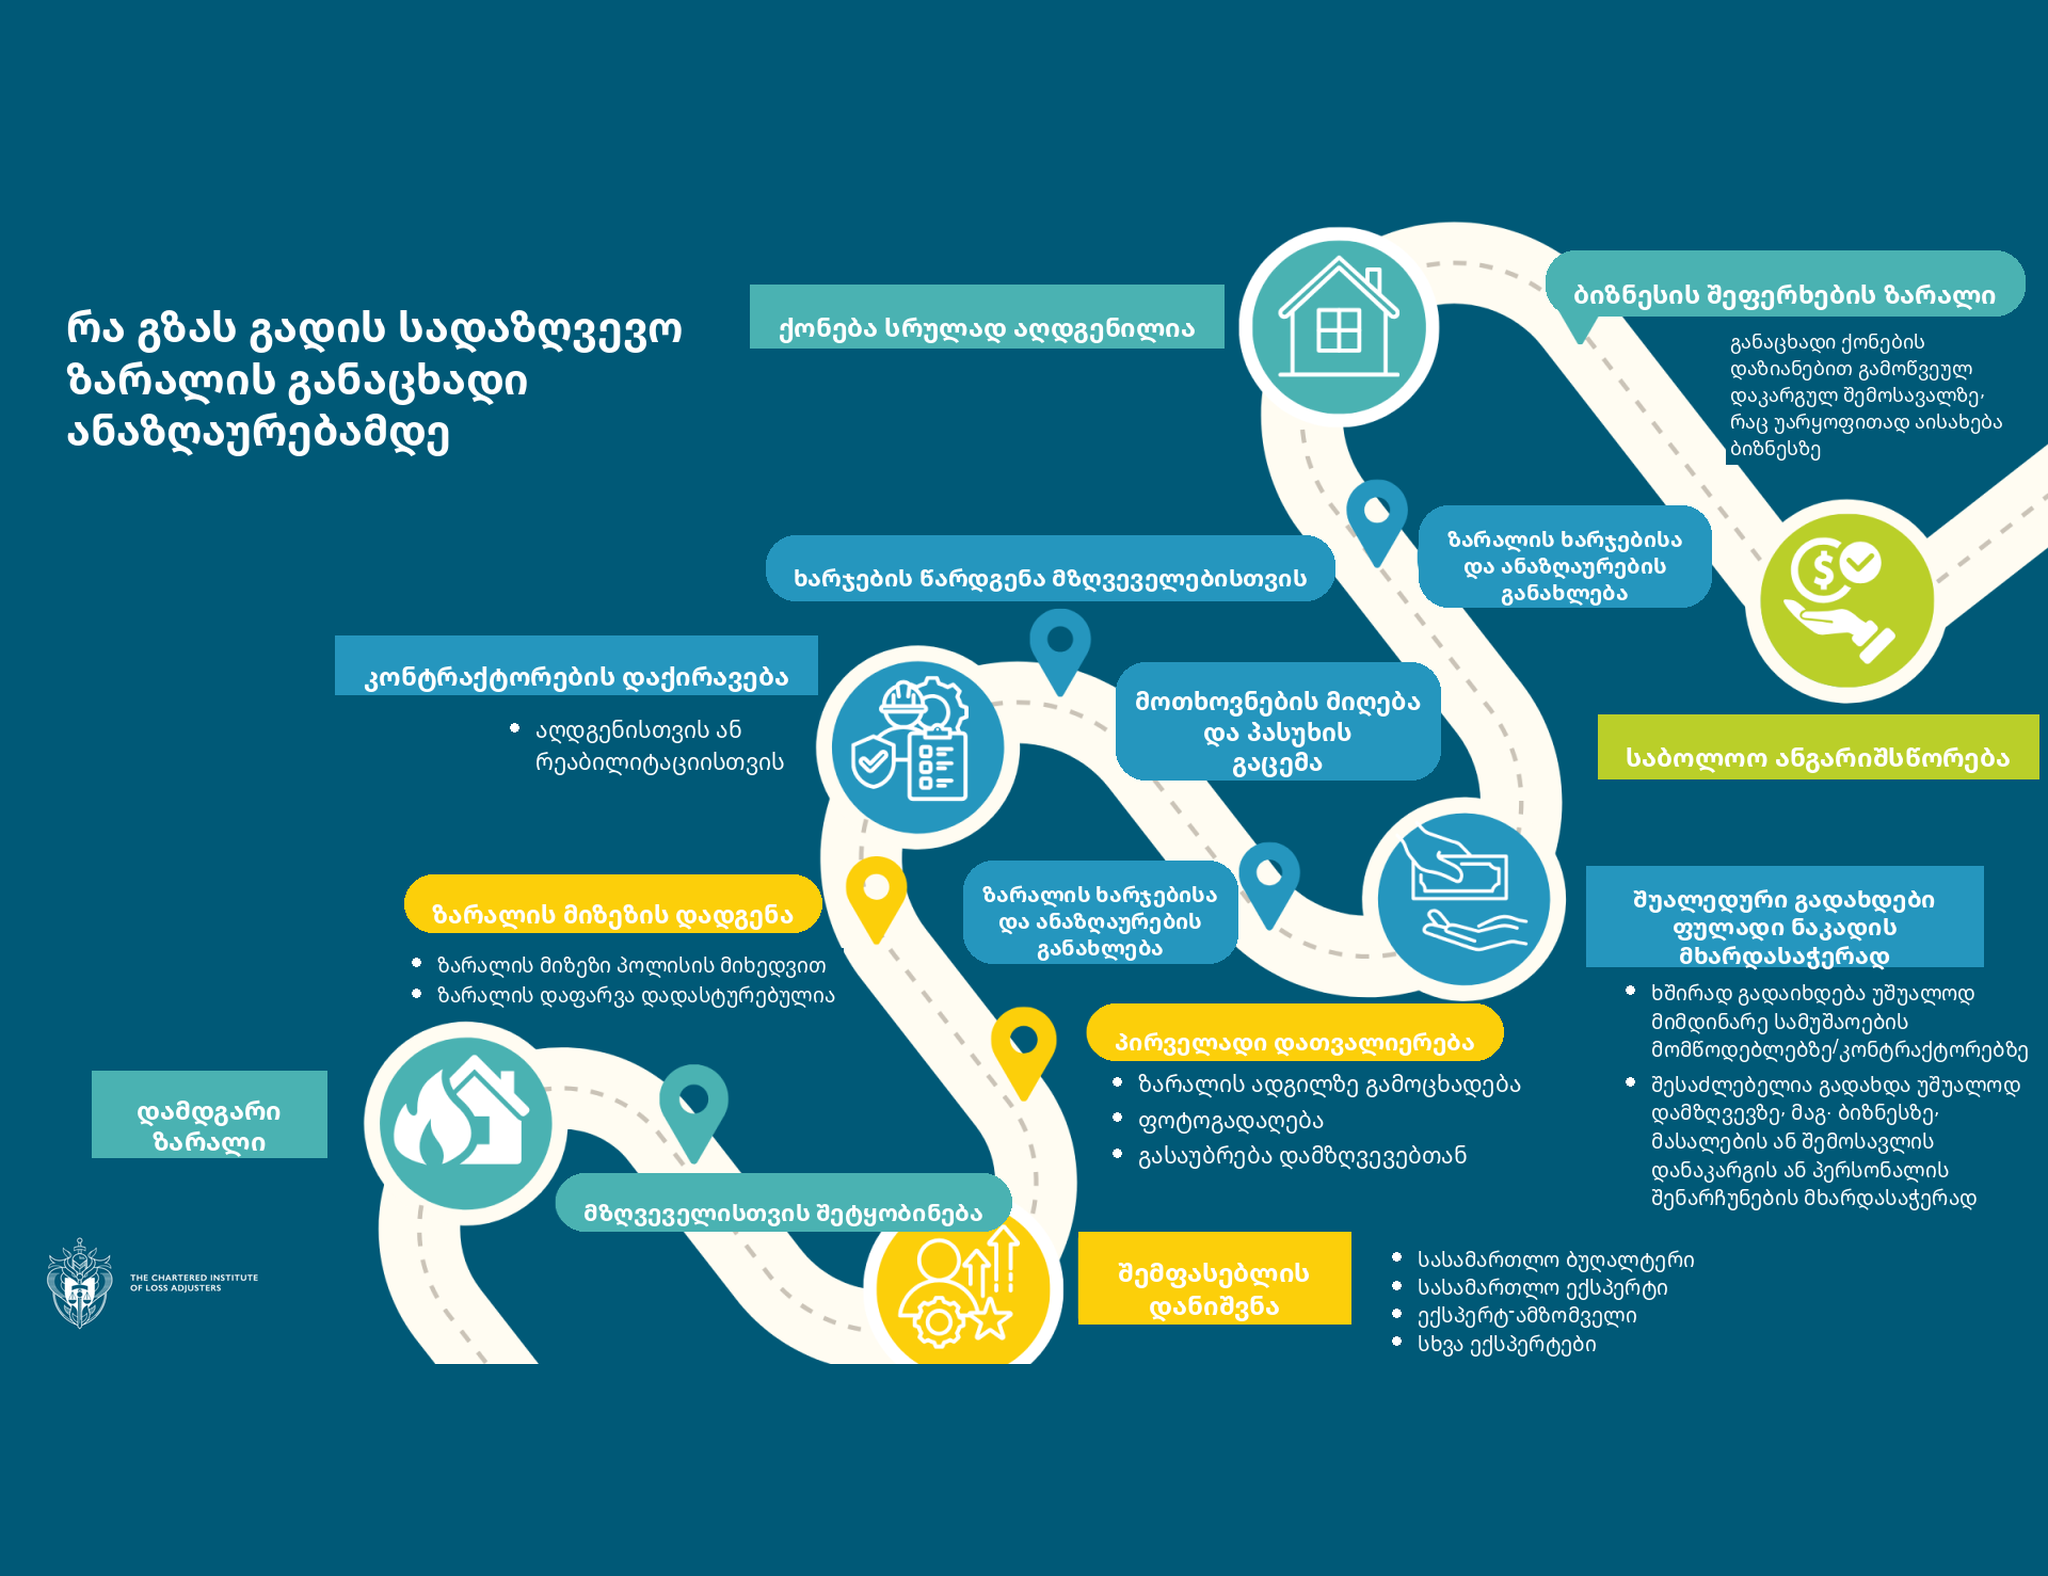
ზარალის დამოუკიდებელმა შემფასებელმა შეფასების პროცესში შეიძლება განიხილოს:
- რა მოხდა და რამ გამოიწვია ბიზნესის შეფერხება;
- იყო თუ არა შემთხვევა სადაზღვევო პოლისით დაფარული;
- რამდენი ხნით შეფერხდა ბიზნესი;
- რა შემოსავალს იღებდა კომპანია ჩვეულებრივ პირობებში;
- რა შემოსავალი მიიღო რეალურად შეფერხების პერიოდში;
- რა ტიპის ხარჯები დარჩა მიუხედავად შეფერხებისა;
- რა დამატებითი ხარჯები წარმოიშვა ბიზნესის აღსადგენად;
- იყო თუ არა შესაძლებელი ზარალის შემცირება;
- რა ფინანსური დოკუმენტები ადასტურებს მოთხოვნილ თანხას.
რატომ არის ბიზნესის ფინანსური მონაცემები მნიშვნელოვანი?
როცა კომპანია ბიზნესის შეფერხებით გამოწვეული ზარალის ანაზღაურებას ითხოვს, მისი ფინანსური დოკუმენტაცია ინფორმაციის ერთ-ერთი მთავარი წყარო და ანაზღაურების ძირითადი წინაპირობაა.
სადაზღვევო მოთხოვნის შეფასებისას შეიძლება საჭირო გახდეს:
- ფინანსური ანგარიშგება;
- საბანკო ამონაწერები;
- გაყიდვების მონაცემები;
- საგადასახადო დოკუმენტები;
- ბუღალტრული ჩანაწერები;
- ინვოისები;
- ხელშეკრულებები;
- სახელფასო ხარჯების ინფორმაცია;
- საოპერაციო ხარჯების მონაცემები;
- წინა პერიოდების ფინანსური შედეგები.
ეს ინფორმაცია ზარალის შემფასებელს საშუალებას აძლევს ზუსტად შეადაროს ბიზნესის რეალური შედეგები იმ პოტენციურ ფინანსურ მაჩვენებლებს, რაც დადგებოდა, საქმიანობის შეფერხება რომ არ მომხდარიყო. შესაბამისად, ეს უფრო მყარ საფუძველს ქმნის სამართლიანი ანაზღაურების მოთხოვნისთვის, რაც არის კიდეც ზარალის შემფასებლის მიზანი.
ამიტომ ბიზნესის მფლობელებისთვის მნიშვნელოვანია არა მხოლოდ შესაბამისი სადაზღვევო დაფარვის ქონა, არამედ პოლისის პირობების წინასწარ გააზრება და ფინანსური ჩანაწერების მოწესრიგებულად წარმოება. სადაზღვევო შემთხვევის შემდეგ კი ყველა მნიშვნელოვანი ფინანსური და საოპერაციო ინფორმაცია უნდა იყოს სათანადოდ დოკუმენტირებული.
როგორ განისაზღვრება დაკარგული შემოსავალი?
ვიმსჯელოთ კონკრეტული მაგალითით: თუ კომპანიას ბიზნესის შეფერხებამდე თვეში საშუალოდ 500,000 ლარის გაყიდვები ჰქონდა, ეს ავტომატურად არ ნიშნავს, რომ ერთი თვის განმავლობაში დამდგარი სადაზღვევო ზარალი 500,000 ლარია.
ზარალის შემფასებელი ითვალისწინებს იმასაც, თუ რა ხარჯები იქნებოდა დაკავშირებული ამ შემოსავლის მიღებასთან, ანუ რა იქნებოდა მოგება და შესაბამისად – სავარაუდო ფინანსური შედეგი. შემდეგ ეს დარდება ფაქტობრივ შედეგთან და აქედან გამომდინარე, დგინდება საბოლოო ზარალიც.
ერთი შეხედვით კი მარტივი ჩანს, თუმცა ზარალის შეფასების ამ პროცესს ხშირად კომპლექსური ფინანსური ანალიზი სჭირდება.
მეორე მხრივ, არის კიდევ ერთი მნიშვნელოვანი ფაქტორი – ზარალის ანაზღაურების პერიოდი, ანუ ვადა, რომლის განმავლობაშიც პოლისის პირობები ითვალისწინებს ბიზნესის შეფერხებით გამოწვეული ფინანსური დანაკარგის ანაზღაურებას. მისი ხანგრძლივობა დამოკიდებულია კონკრეტულ სადაზღვევო ხელშეკრულებაზე.
გარდა ამისა, პოლისი შესაძლოა ითვალისწინებდეს ფრანშიზასაც, ანუ იმას, რომ დამდგარი ზარალის ნაწილის ანაზღაურებას დაზღვეული თავად იღებს საკუთარ თავზე. როცა ბიზნესის შეფერხებაზე ვსაუბრობთ, ფრანშიზა შესაძლოა ეხებოდეს არა მხოლოდ თანხას, არამედ ზემოთ აღნიშნულ ვადასაც.
ეს ყველაფერი კი იმას ნიშნავს, რომ ზარალის შეფასებისას დამოუკიდებელი შემფასებელი ყურადღებას აქცევს არა მხოლოდ მთლიან ფინანსურ დანაკარგს, არამედ იმასაც, თუ რა პირობები ახლავს თან სადაზღვევო პოლისს.
რა როლი აქვს ზარალის შემფასებელს ბიზნესის შეფერხების ზარალის ანაზღაურებაში?
ბიზნესის შეწყვეტით გამოწვეული ზარალის შეფასებაში ზარალის შემფასებლის როლი განსაკუთრებით მნიშვნელოვანია, რადგან სწორედ ის შეისწავლის სადაზღვევო შემთხვევის გარემოებებს, რაც საფუძვლად ედება საბოლოო ანაზღაურებას. გარდა ამისა, მისი ფუნქციები მოიცავს:
- ბიზნესის საქმიანობის შეფერხების მიზეზის დადგენას;
- დაზიანებული ქონების შეფასებას;
- ბიზნესის ფინანსური მონაცემების ანალიზს;
- დაკარგული შემოსავლის ან მოგების შეფასებას;
- დამატებითი ხარჯების შესწავლას;
- ბიზნესის აღდგენის პერიოდის შეფასებას;
- მოთხოვნის მხარდამჭერი დოკუმენტების გადამოწმებას;
- სადაზღვევო კომპანიისთვის დეტალური ანგარიშის მომზადებას.
მსხვილი ან განსაკუთრებით რთული სადაზღვევო შემთხვევებისას, შეფასების პროცესში შეიძლება ჩაერთონ ბუღალტრები, ფინანსური სპეციალისტები, ინჟინრები, ტექნიკური ექსპერტები და სხვა პროფესიონალები.
საბოლოოდ კი, რაც უფრო რთულია ბიზნესპროცესები და რაც უფრო დიდია ზარალის მოთხოვნა, მით უფრო მნიშვნელოვანი ხდება მონაცემების ზედმიწევნით და დოკუმენტურად გაანალიზება სამართლიანი დასკვნის მოსამზადებლად.
გარდა ამისა, სადაზღვევო მოთხოვნის შეფასებისას შეიძლება გაჩნდეს ზარალის გონივრულ ფარგლებში შემცირების შესაძლებლობა. მაგალითად, ბიზნესმა შესაძლოა დროებით სხვა სივრცეში გადაიტანოს საქმიანობა, გამოიყენოს ალტერნატიული აღჭურვილობა, შეცვალოს სამუშაო პროცესი, მოძებნოს ალტერნატიული მომწოდებელი ან სწრაფად დაიწყოს დაზიანებული ქონების აღდგენა. ამ შემთხვევაშიც, ალტერნატიული სცენარები და მათი ხარჯების ანაზღაურება დამოკიდებულია გარემოებებსა და სადაზღვევო ხელშეკრულების პირობებზე.
დასკვნის სახით შეიძლება ითქვას, რომ ბიზნესის შეფერხებით გამოწვეული ზიანის შეფასება ბევრად უფრო რთულია, ვიდრე უბრალოდ დაზიანებული ქონების შეფასება. საჭიროა ბიზნესის ფინანსური ისტორიის, მოსალოდნელი შედეგების, რეალური შემოსავლების, საოპერაციო ხარჯების, აღდგენის პერიოდისა და სადაზღვევო ხელშეკრულების პირობების ერთობლივი ანალიზი, რაშიც Be Group-ის სპეციალისტებს მრავალწლიანი გამოცდილება და ექსპერტიზა აქვთ დაგროვილი, ახლა კი უკვე გლობალური ლიდერის McLarens-ის სტანდარტებიც უმაგრებთ ზურგს. თუ ბიზნესის შეფერხების რისკი დაზღვეული გაქვთ და გჭირდებათ დამდგარი ზარალის შეფასება, Be Group-ის სპეციალისტები უზრუნველყოფენ ზარალის დამოუკიდებელ და პროფესიულ შეფასებას. ჩვენი გამოცდილება და საერთაშორისო სტანდარტები დაგეხმარებათ ზარალის ობიექტურად განსაზღვრასა და დასაბუთებული საექსპერტო დასკვნის მომზადებაში.
დაგვიკავშირდით და გაიგეთ მეტი ჩვენი მომსახურების შესახებ.
ხშირად დასმული კითხვები
ფარავს თუ არა დაზღვევა დაკარგულ შემოსავალს?
ეს დამოკიდებულია სადაზღვევო პოლისზე. პოლისი შეიძლება ითვალისწინებდეს სრულ ან ნაწილობრივ ანაზღაურებას ყველა ან ზოგიერთი ტიპის ფინანსურ დანაკარგზე. ზუსტი პირობები, ლიმიტები და გამონაკლისები ხელშეკრულებით განისაზღვრება.
რა განსხვავებაა ბიზნესის ქონების დაზღვევასა და ბიზნესის შეფერხების რისკის დაზღვევას შორის?
ქონების დაზღვევა ძირითადად ფიზიკური აქტივების დაზიანებას ეხება, ხოლო ბიზნესის შეფერხების დაზღვევა უზრუნველყოფს გაუთვალისწინებელი მოვლენებით გამოწვეული ფინანსური დანაკარგების ანაზღაურებას.
რამდენ ხანს შეიძლება გაგრძელდეს ბიზნესის შეფერხებით გამოწვეული ზარალის განაცხადის განხილვა?
უნივერსალური ვადა არ არსებობს. პროცესის ხანგრძლივობა დამოკიდებულია ბიზნესზე, ზარალის სირთულეზე, ფინანსური მონაცემების მოცულობაზე, ექსპერტიზის საჭიროებაზე და სადაზღვევო პოლისით განსაზღვრულ პროცესზე.
რა შემთხვევაშია უარი ბიზნესის შეფერხებით დამდგარი ზარალის ანაზღაურებაზე?
სადაზღვევო ზარალის ანაზღაურების მოთხოვნის დაფიქსირება ავტომატურ ანაზღაურებას არ ნიშნავს. ხანდახან მოთხოვნა, შესაძლოა, სადავო გახდეს. მაგალითად იმ შემთხვევაში, როცა ზარალის გამომწვევი რისკი პოლისით არ არის დაფარული, მოქმედებს კონკრეტული გამონაკლისი, ან ვერ დასტურდება მიზეზშედეგობრივი კავშირი შემთხვევასა და ბიზნესის ფინანსურ დანაკარგს შორის. ხანდახან ხდება ისეც, რომ პოლისით გათვალისწინებული გარკვეული ვალდებულებები არ არის შესრულებული და ეს ართულებს ანაზღაურების მიღებას. ასეთ შემთხვევაში, მნიშვნელოვანია გადაწყვეტილების საფუძვლისა და შესაბამისი დოკუმენტაციის დეტალურად შესწავლა, რაშიც ზარალის შემფასებელს ასევე საკვანძო როლი აქვს.